„ESG w rachunkowości” brzmi jak gotowy temat, ale to wciąż tylko nazwa dziedziny, nie temat pracy dyplomowej. Ten poradnik pokazuje, jak z aktualnej, wciąż zmieniającej się dyrektywy o sprawozdawczości zrównoważonego rozwoju zbudować jeden, zawężony temat: od problemu, przez cel i zmienne, po metodę i pierwsze źródła — na jednym, w pełni napisanym planie pracy, gotowym do przedstawienia promotorowi.
Dlaczego to inny temat niż lista tematów z zarządzania o AI i ESG
Warto to rozróżnienie mieć jasne od samego początku, zanim zaczniesz szukać literatury — pomyłka na tym etapie prowadzi do zebrania niewłaściwego zestawu źródeł i przegląd literatury trzeba przepisywać od nowa.
Na tym blogu znajdziesz też zestawienie tematów z zarządzania osadzonych w AI i ESG — dotyczy ono tego, jak firmy wdrażają praktyki zrównoważonego rozwoju w codziennym zarządzaniu (HR, operacje, łańcuch dostaw). Ten poradnik zajmuje się czymś innym: tym, jak i według jakich standardów firma raportuje dane ESG w sprawozdawczości finansowej i niefinansowej — to osobna dyscyplina (rachunkowość i sprawozdawczość), z innym zestawem przepisów, standardów i literatury źródłowej niż zarządzanie operacyjne.
Co zmieniło się w regulacjach ESG w ostatnich dwóch latach
Unijna dyrektywa CSRD (Corporate Sustainability Reporting Directive) nałożyła obowiązek raportowania zrównoważonego rozwoju najpierw na duże spółki już objęte wcześniejszą dyrektywą o sprawozdawczości niefinansowej (raportowanie za rok 2024, publikowane w 2025). 26 lutego 2025 roku Komisja Europejska zaproponowała pakiet uproszczający (tzw. Omnibus I), zakładający ograniczenie obowiązku do największych spółek. Dyrektywa „stop the clock”, przyjęta 14 kwietnia 2025 roku, odroczyła obowiązek dla spółek, które miały po raz pierwszy raportować za lata obrotowe 2025 lub 2026 (tzw. druga i trzecia fala). W lipcu 2025 roku Komisja przyjęła tzw. szybką poprawkę (quick fix) do standardów ESRS, dzięki której spółki pierwszej fali nie muszą za lata 2025–2026 raportować więcej informacji niż za rok 2024. 9 grudnia 2025 roku Parlament Europejski i Rada zawarły porozumienie w sprawie Omnibusu I: obowiązek raportowania ma objąć spółki UE zatrudniające średnio ponad 1000 pracowników i osiągające roczny obrót netto powyżej 450 mln euro (Parlament zatwierdził porozumienie 16 grudnia 2025 roku). 3 lipca 2026 roku Komisja przyjęła dwa akty delegowane: upraszczający część standardów ESRS oraz ustanawiający standard do dobrowolnego stosowania przez mniejsze firmy chronione tzw. limitem łańcucha wartości. Ta zmienność sama w sobie jest dobrym materiałem na temat pracy — pokazuje, że sprawozdawczość ESG to obszar w ciągłym ruchu, nie ustalony raz na zawsze standard.
Dlaczego promotorzy z rachunkowości pytają o datę stanu prawnego już na pierwszym spotkaniu
Regulacje ESG należą do najszybciej zmieniającego się obszaru prawa unijnego ostatnich lat — to, co było aktualne w momencie zatwierdzania tematu, może okazać się częściowo nieaktualne kilka miesięcy później, gdy Komisja Europejska ogłosi kolejną rewizję zakresu lub standardów. Promotorzy z rachunkowości i finansów pytają więc o dokładną datę stanu prawnego, na który powołuje się praca, znacznie częściej niż w innych, stabilniejszych obszarach tego kierunku — to nie formalność, tylko zabezpieczenie przed sytuacją, w której cała analiza opiera się na już nieaktualnym zakresie obowiązku.
Krok 1: zawęź „ESG w rachunkowości” do jednego, konkretnego zjawiska
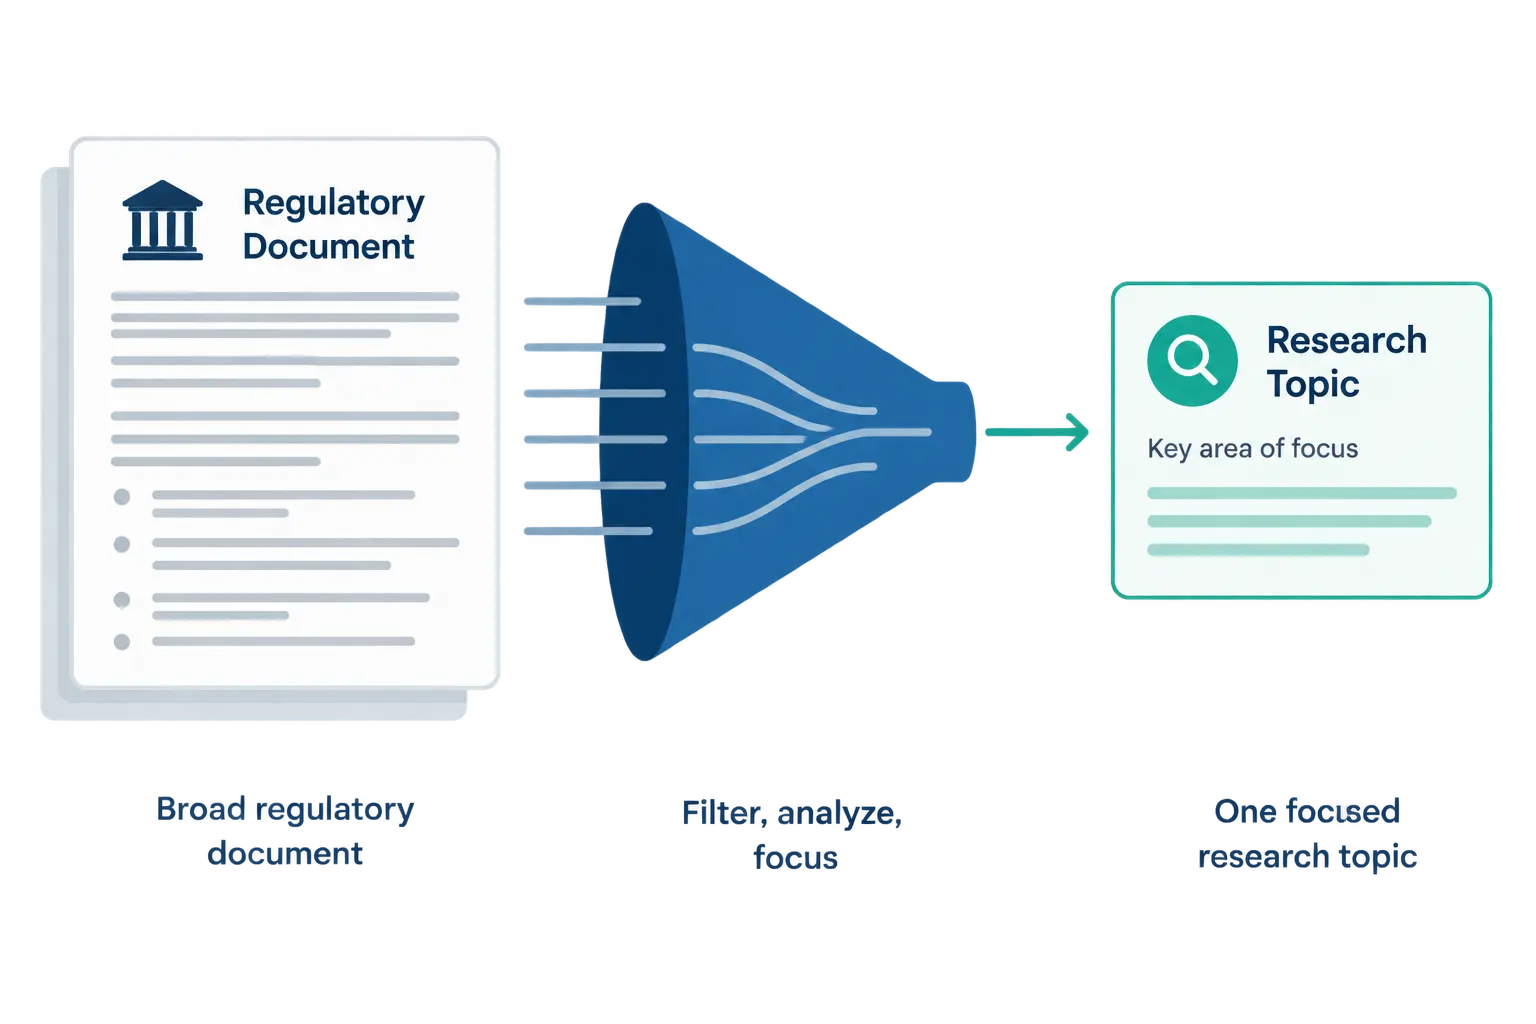
Zamiast ogólnego hasła wybierz jeden, wąski aspekt sprawozdawczości: „ujawnienia klimatyczne w sprawozdaniu zarządu średniej spółki giełdowej”, „gotowość księgowych małych i średnich przedsiębiorstw do przyszłego raportowania ESG”, „porównanie zakresu ujawnień ESG dwóch spółek z tej samej branży”, „wpływ pakietu Omnibus na plany raportowe spółek, które miały rozpocząć raportowanie w 2026 roku”. Każde z tych sformułowań wskazuje jeden, konkretny wycinek tematu, możliwy do zbadania dostępnymi studentowi metodami.
Krok 2: sformułuj problem badawczy i cel
Dla zawężonego zjawiska „gotowość księgowych MŚP do przyszłego raportowania ESG” problem może brzmieć: „jak księgowi zatrudnieni w małych i średnich przedsiębiorstwach oceniają własne przygotowanie do ewentualnego przyszłego obowiązku raportowania ESG?”. Cel: „celem pracy jest identyfikacja postrzeganych barier i potrzeb szkoleniowych księgowych MŚP w kontekście przyszłej sprawozdawczości zrównoważonego rozwoju”. Cel nie zakłada z góry wyniku (np. że księgowi są nieprzygotowani) — to otwarte pytanie, które badanie ma dopiero rozstrzygnąć.
Krok 3: określ zmienne lub kategorie analizy
W podejściu ilościowym (ankieta wśród księgowych) zmienną zależną może być „poziom deklarowanego przygotowania” (skala), a zmiennymi niezależnymi: wielkość firmy, branża, dotychczasowe doświadczenie z raportowaniem niefinansowym. W podejściu jakościowym (wywiady) zamiast zmiennych określ kategorie: znajomość wymogów CSRD i ESRS, dostępność szkoleń, postrzegane koszty wdrożenia, oczekiwania wobec wsparcia zewnętrznego (biura rachunkowe, konsultanci). Ten krok poprzedza wybór konkretnego narzędzia badawczego.
Krok 4: dobierz metodę adekwatną do celu
Do zbadania postaw i poziomu wiedzy większej grupy księgowych dobrze nadaje się ankieta, najlepiej dystrybuowana przez stowarzyszenia zawodowe księgowych lub biura rachunkowe. Do pogłębionego zrozumienia barier i oczekiwań lepsze będą wywiady pogłębione z mniejszą grupą (np. głównymi księgowymi kilku średnich spółek). Analiza porównawcza dwóch już opublikowanych raportów ESG (np. dwóch spółek z tej samej branży) to trzeci wariant — nie wymaga zbierania danych od ludzi, tylko systematycznej analizy treści dwóch publicznie dostępnych dokumentów.
Krok 5: gdzie szukać aktualnej literatury i źródeł regulacyjnych
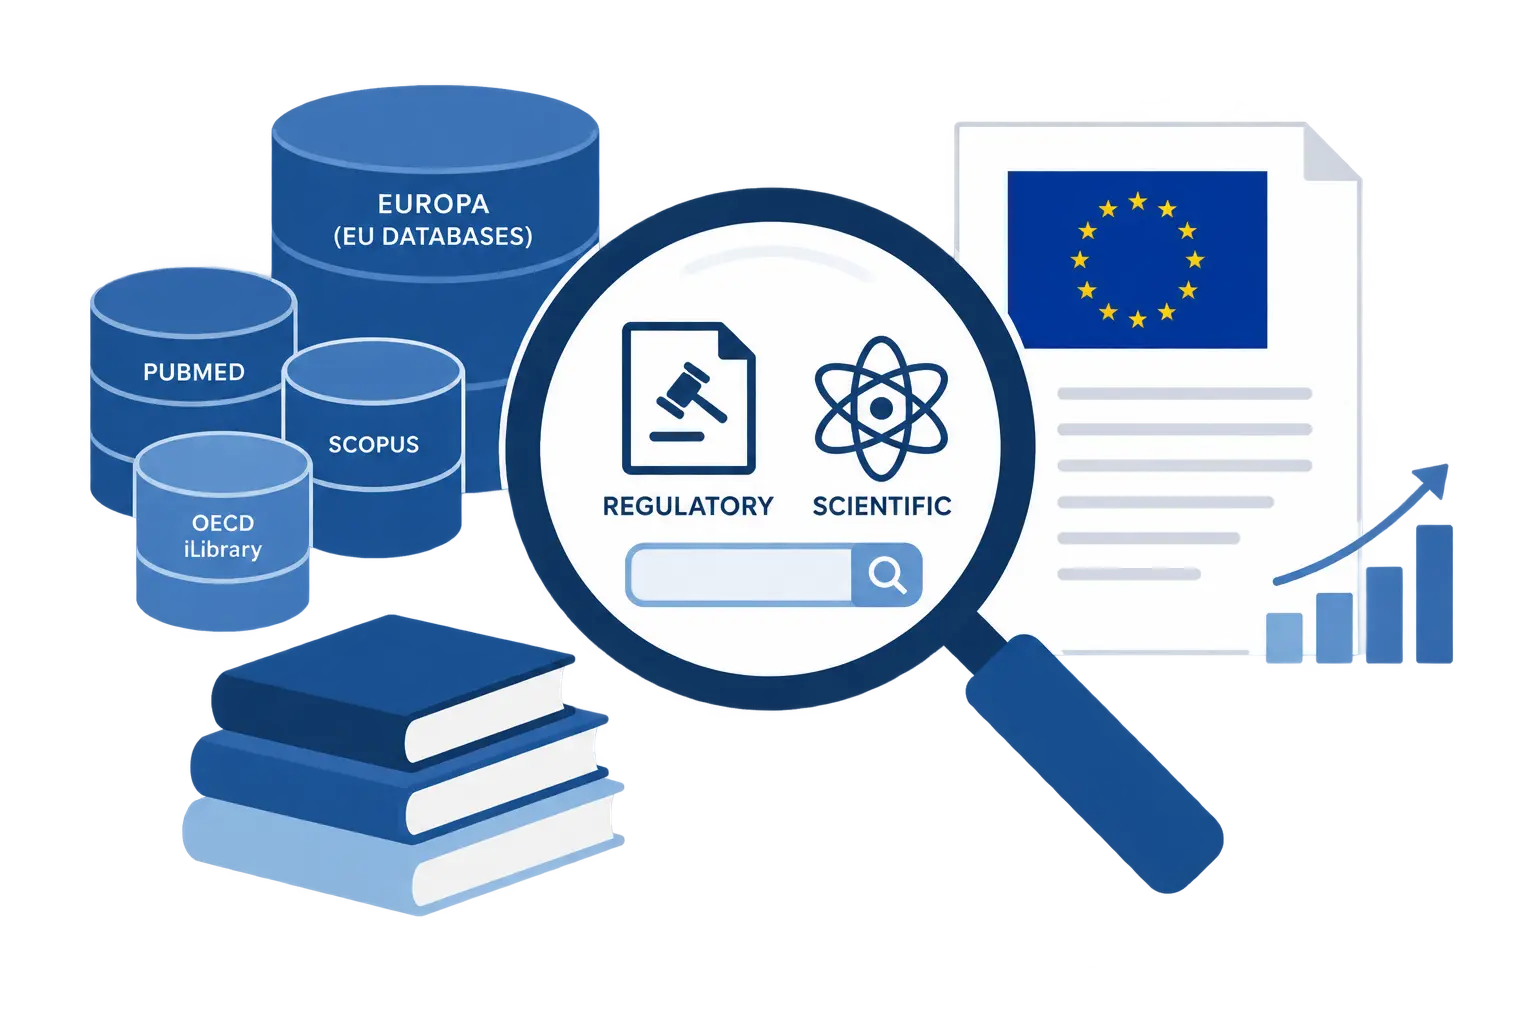
Tekst dyrektywy CSRD, pakietu Omnibus i standardów ESRS (European Sustainability Reporting Standards) znajdziesz na stronach Komisji Europejskiej i EFRAG (European Financial Reporting Advisory Group) — to podstawowe, pierwotne źródła, które warto zacytować bezpośrednio, a nie z drugiej ręki. Literatura naukowa o sprawozdawczości ESG w rachunkowości jest dostępna w bazach przez Wirtualną Bibliotekę Nauki (Scopus, Web of Science) pod hasłami „sustainability reporting”, „ESG disclosure”, „CSRD compliance” — w większości po angielsku, ze względu na tempo zmian regulacyjnych szybsze niż tempo publikacji polskojęzycznych.
W pełni ilustracyjny przykład: od tematu do gotowego planu
Poniższy plan jest w pełni ilustracyjny i fikcyjny — nie opisuje żadnego rzeczywistego badania ani konkretnej firmy. Zjawisko: gotowość księgowych średnich przedsiębiorstw produkcyjnych do przyszłego raportowania ESG po ograniczeniu zakresu CSRD pakietem Omnibus. Problem badawczy: jak księgowi średnich przedsiębiorstw, które po Omnibus nie są już objęte obowiązkiem raportowania, oceniają zasadność dobrowolnego przygotowania się do niego mimo braku obecnego wymogu? Cel: identyfikacja postaw księgowych wobec dobrowolnego, wyprzedzającego przygotowania do sprawozdawczości ESG w firmach obecnie zwolnionych z obowiązku. Zmienne/kategorie: poziom świadomości zmian regulacyjnych, ocena ryzyka utraty konkurencyjności wobec kontrahentów objętych obowiązkiem, gotowość do inwestycji w szkolenia. Metoda: ankieta wśród księgowych 15–20 średnich firm produkcyjnych, uzupełniona trzema wywiadami pogłębionymi z głównymi księgowymi. Ograniczenie: wyniki dotyczą jednej branży i jednej wielkości firmy, nie stanowią uogólnienia na wszystkie sektory gospodarki.
Jak sformułować tytuł pracy, żeby od razu sygnalizował zawężenie
Tytuł zbyt ogólny („ESG w rachunkowości”, „Sprawozdawczość zrównoważonego rozwoju”) sugeruje promotorowi, że temat nie został jeszcze przemyślany. Dobry tytuł zawiera trzy elementy: konkretny aspekt sprawozdawczości, grupę lub typ firmy i typ analizy. Przykład: „Gotowość księgowych średnich przedsiębiorstw produkcyjnych do dobrowolnego raportowania ESG po pakiecie Omnibus: badanie ankietowe”. Taki tytuł od razu pokazuje zjawisko, grupę i metodę — recenzent wie, czego się spodziewać, zanim przeczyta pierwsze zdanie wstępu.
Ile czasu realnie zajmuje takie badanie
Sformułowanie zawężonego zjawiska, problemu i celu (kroki 1–2) zajmuje zwykle jedno dobrze przemyślane popołudnie, o ile znasz już aktualny stan regulacji. Zebranie i przeczytanie podstawowych źródeł pierwotnych (tekst CSRD, komunikat o pakiecie Omnibus, podstawowe standardy ESRS) zajmuje zwykle tydzień. Zbudowanie narzędzia badawczego i zebranie odpowiedzi od księgowych to zwykle 3–4 tygodnie, w zależności od tego, czy masz już kontakt ze stowarzyszeniem zawodowym lub siecią biur rachunkowych, czy musisz go dopiero nawiązać.
Tabela: trzy poziomy zawężenia tematu
| Poziom | Sformułowanie | Czy nadaje się na pracę dyplomową |
|---|---|---|
| Zbyt szeroki | ESG w rachunkowości | Nie — brak jednego problemu badawczego |
| Częściowo zawężony | Raportowanie ESG w Polsce | Wciąż za szeroki — obejmuje wiele branż i typów firm |
| Dobrze zawężony | Gotowość księgowych MŚP produkcyjnych do dobrowolnego raportowania ESG po pakiecie Omnibus | Tak — jedna grupa, jeden kontekst regulacyjny, jedno pytanie |
Dlaczego zmienność regulacji jest atutem, a nie przeszkodą tematu
Studenci czasem obawiają się tematów opartych na wciąż zmieniających się przepisach, bo boją się, że temat „zdezaktualizuje się” przed obroną. W praktyce jest odwrotnie — właśnie ta zmienność (Omnibus, stop-the-clock, kolejne rewizje standardów) jest częścią samego zjawiska wartego opisania: praca może wprost badać, jak firmy i księgowi radzą sobie z niepewnością regulacyjną, zamiast zakładać, że przepisy są stabilne. Warto tylko zawsze podać w pracy dokładną datę stanu prawnego, na który powołuje się analiza, i źródło (Komisja Europejska, EFRAG), z którego zaczerpnięto informację o aktualnym zakresie obowiązku.
Czy warto łączyć perspektywę księgowych z perspektywą audytorów
Praca oparta wyłącznie na opinii księgowych zatrudnionych w firmach jest prostsza organizacyjnie — łatwiej dotrzeć do tej grupy przez sieci zawodowe i biura rachunkowe. Dodanie perspektywy biegłych rewidentów lub audytorów zewnętrznych (którzy w praktyce weryfikują poprawność sprawozdań, w tym coraz częściej elementy ESG) daje bogatszy, dwustronny obraz — jak przygotowujący raport i jak go weryfikujący oceniają te same wyzwania. Połączenie obu perspektyw ma większy sens na poziomie magisterskim, gdzie czas i zakres pracy pozwalają na dotarcie do dwóch różnych grup respondentów bez nadmiernego rozdrobnienia analizy.
Czy trzeba mieć dostęp do dużej spółki objętej obowiązkiem CSRD
Nie — po zawężeniu zakresu przez Omnibus I do spółek zatrudniających średnio ponad tysiąc pracowników i osiągających ponad 450 mln euro obrotu netto, większość tematów studenckich naturalnie dotyczy raczej MŚP (nieobjętych obowiązkiem, ale zainteresowanych przygotowaniem) lub analizy już opublikowanych, publicznie dostępnych raportów dużych spółek giełdowych (bez potrzeby dostępu wewnętrznego) — oba warianty są w pełni wykonalne bez formalnej współpracy z jedną, dużą korporacją.
Checklist przed zgłoszeniem tematu promotorowi
- Zjawisko jest zawężone do jednego aspektu sprawozdawczości ESG, nie ogólnego hasła.
- Sprawdziłaś/sprawdziłeś aktualny zakres obowiązku CSRD po pakiecie Omnibus na dzień pisania pracy.
- Problem badawczy jest sformułowany jako otwarte pytanie, nie teza z góry przyjmująca wynik.
- Masz wstępny plan dostępu do respondentów (księgowi, biura rachunkowe) lub publicznie dostępnych raportów.
- Sprawdziłaś/sprawdziłeś dostępność literatury o CSRD/ESRS w bazach anglojęzycznych.
Najczęstsze błędy przy planowaniu pracy o ESG w rachunkowości
- Cytowanie zakresu CSRD sprzed pakietu Omnibus I, bez uwzględnienia progów uzgodnionych w grudniu 2025 roku.
- Mylenie tematu o raportowaniu (rachunkowość) z tematem o wdrażaniu praktyk ESG w zarządzaniu operacyjnym — to dwie różne dyscypliny.
- Założenie z góry, że firmy są nieprzygotowane do raportowania, zamiast postawienia otwartego pytania badawczego.
- Brak podania dokładnej daty stanu prawnego, na który powołuje się analiza regulacji.
- Oparcie całej pracy na źródłach wtórnych (artykuły prasowe) zamiast pierwotnych tekstów dyrektyw i standardów.
FAQ — ESG w rachunkowości jako temat pracy dyplomowej
Czy temat o ESG w rachunkowości nadaje się na pracę licencjacką, czy tylko magisterską?
Nadaje się na oba poziomy — na licencjacie zwykle wystarcza węższy zakres (jedna branża, jedna grupa respondentów), na magisterce częściej oczekuje się elementu porównawczego.
Czym różni się ten temat od tematu o ESG w zarządzaniu operacyjnym?
Ten dotyczy tego, jak i według jakich standardów firma raportuje dane ESG; tamten — jak wdraża praktyki zrównoważonego rozwoju w codziennym zarządzaniu. To dwie różne dyscypliny z różną literaturą źródłową.
Czy muszę śledzić zmiany w przepisach CSRD na bieżąco podczas pisania pracy?
Tak — warto sprawdzić aktualny stan prawny tuż przed oddaniem pracy i jasno podać datę, na którą aktualny jest opisany stan regulacji.
Czy mogę oprzeć pracę wyłącznie na analizie publicznie dostępnych raportów ESG, bez ankiety czy wywiadów?
Tak — analiza treści dwóch lub więcej opublikowanych raportów jest w pełni uznaną metodą, niewymagającą zbierania danych od respondentów.
Czy małe firmy w ogóle interesują się dobrowolnym raportowaniem ESG?
To właśnie pytanie otwarte, które taka praca może zbadać — nie zakładaj z góry odpowiedzi, tylko sformułuj to jako cel badania.
Czy temat wymaga znajomości rachunkowości na poziomie zaawansowanym?
Podstawowa znajomość sprawozdawczości finansowej wystarczy — praca dotyczy głównie procesu i postaw wobec raportowania, nie szczegółowej techniki księgowej.
Gdzie znajdę oficjalny tekst dyrektywy CSRD i pakietu Omnibus?
Na stronach Komisji Europejskiej (dyrektywy i komunikaty prasowe) oraz EFRAG (standardy ESRS) — to podstawowe, pierwotne źródła do zacytowania w pracy.
Czy mogę porównać dwa raporty ESG spółek z różnych krajów UE?
Tak, o ile obie spółki podlegają tym samym unijnym standardom ESRS — porównanie transgraniczne jest wtedy metodologicznie spójne i może stanowić ciekawy element analizy.
Czy temat straci aktualność, jeśli regulacje znowu się zmienią przed obroną?
Nie, o ile praca jasno opisuje stan prawny na konkretną datę i, jeśli to możliwe, krótko wspomina o toczących się pracach nad kolejnymi zmianami — to standardowa praktyka przy tematach z szybko zmieniającego się obszaru regulacyjnego.
Skąd wziąć dane do pracy z finansów i rachunkowości — sprawozdania z KRS, raporty GPW, GUS i MF — opisaliśmy w danych do pracy z finansów i rachunkowości. Dwadzieścia pięć tematów prac dyplomowych z ekonomii na 2026 rok znajdziesz w tematach prac dyplomowych z ekonomii. Harmonogram i budżet pracy z ekonomii, z realnym planem krok po kroku, opisaliśmy w harmonogramie i budżecie pracy z ekonomii. Dane i testy statystyczne do pracy magisterskiej z ekonomii, od szeregu czasowego do regresji, znajdziesz w danych i testach statystycznych w pracy z ekonomii.